
Aufgabe II
Sämtliche Aufgaben im Teilbereich Recht sind, soweit nicht anders verlangt, unter Angabe der entsprechenden Normen zu bearbeiten.
Kommunale Abfallwirtschaftsbetriebe dienen als öffentliche, nicht rein gewinnorientierte Unternehmen dem öffentlichen Zweck der Abfallverwertung und -entsorgung und leisten damit einen maßgeblichen Beitrag zur Lebensqualität.
Erläutere, inwieweit sich auch der Abfallwirtschaftsbetrieb in Material 1 an grundlegenden unternehmerischen Zielsetzungen im ökonomischen, ökologischen und sozialethischen Bereich orientiert!
Entwickle drei konkrete Maßnahmen, die für einen Abfallwirtschaftsbetrieb wie in Material 1 zur Erreichung des strategischen Ziels der Kundenorientierung beitragen können!
Die gesamtwirtschaftliche Lage betrifft alle Akteure einer Volkswirtschaft – Unternehmen ebenso wie private Haushalte und den Staat.
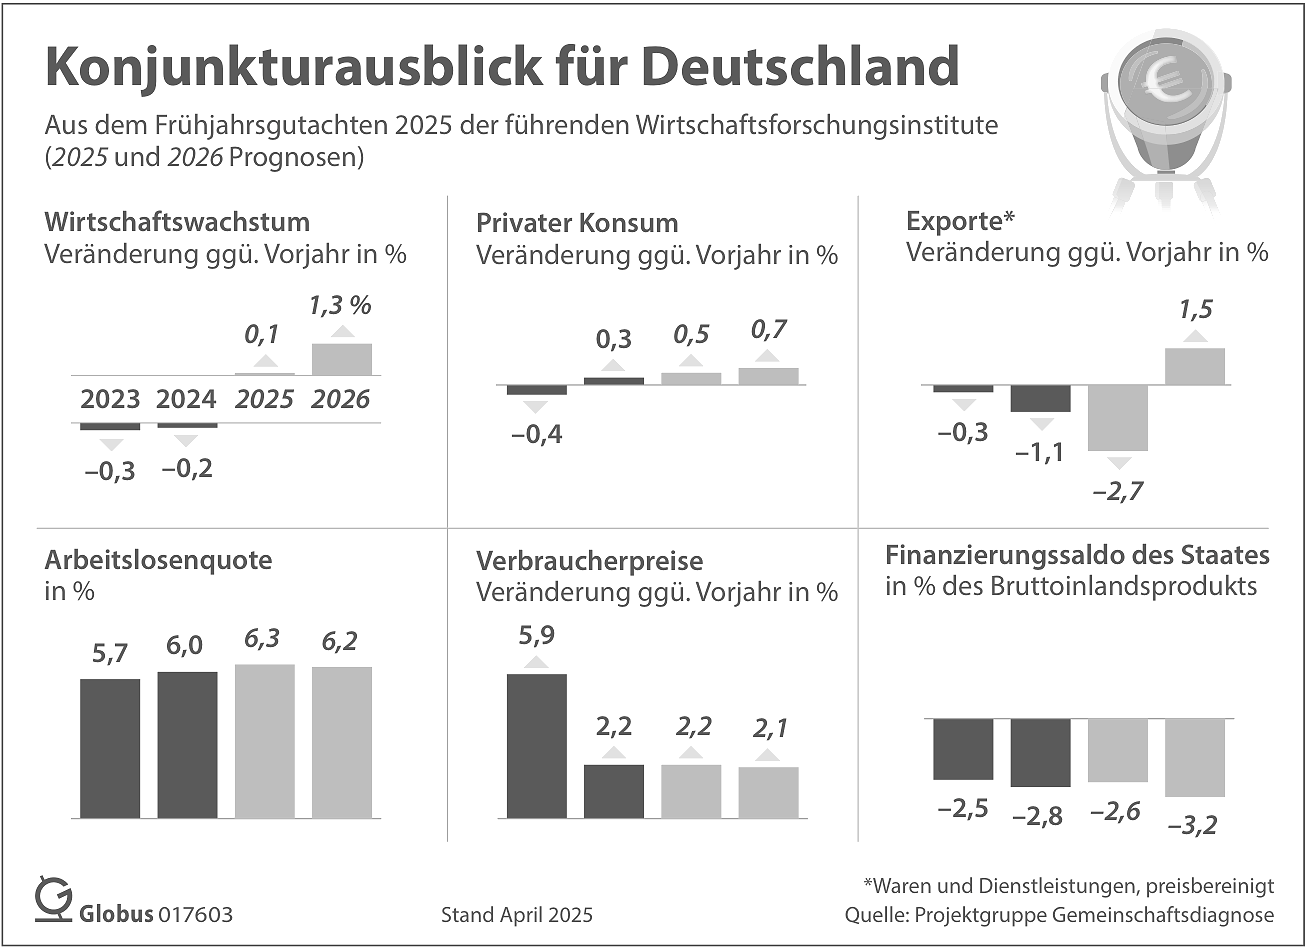
Analysiere die in Material 2 dargestellte Prognose der gesamtwirtschaftlichen Lage in den Jahren 2025 und 2026 im Hinblick auf eine Einordnung in den mittelfristigen Konjunkturzyklus sowie mögliche Auswirkungen auf den Abfallwirtschaftsbetrieb in Material 1!
Beurteile auch unter Einbezug von Material 2, inwieweit im Tarifabschluss in Material 3 grundlegende tarifpolitische Interessen verwirklicht wurden!
Zeige mögliche Auswirkungen der Finanzierung des Tarifabschlusses im öffentlichen Dienst (Material 3) auf den Bundeshaushalt auf!
Erkläre aus der Perspektive verschiedener volkswirtschaftlicher Akteure, welche positiven Entwicklungen mit einer Besetzung der „hunderttausende[n] unbesetzte[n] Stellen“ (Material 3, Z. 27) im öffentlichen Dienst einhergehen könnten!
Werden Abfälle nicht fachgerecht entsorgt, so kann dies zulasten Einzelner und der Gesellschaft gehen.
Zeige, dass im Fall Material 4 die objektiven Tatbestandsmerkmale des § 326 I StGB (Material 5) erfüllt sind!
Begründe anhand der Strafzwecktheorien, dass auf den Täter aus Material 4 eine hohe Strafe zukommen kann! Eine Angabe von Normen ist nicht verlangt.
Prüfe im Gutachtenstil, ob der Eigentümer des Privatgrundstücks in Material 4 Schadensersatz aus § 823 I BGB aufgrund der Kontaminierung des Bodens von dem Täter verlangen kann!
Verfasse eine Antwort auf die im Forumsbeitrag in Material 6 formulierte Frage von Felix H. (vgl. Material 6, Z. 11 f.), die die juristisch relevanten Aspekte beinhaltet! Eine Angabe der entsprechenden Normen des BGB ist nicht verlangt.
Mit SchulLV Plus weiterlernen
Schalte alle Prüfungsaufgaben, Lösungen und Lerninhalte frei – alles an einem Ort.
Monatlich kündbar
Material 1: Auszug aus dem Geschäftsbericht eines Abfallwirtschaftsbetriebs
1 Gebühren: Geldleistungen, die als Gegenleistung für eine individuell zurechenbare öffentliche Leistung erhoben werden
https://www.awm-muenchen.de/fileadmin/Dateien_pdfs/Bericht_u%CC%88ber_das_Gescha%CC%88ftsjahr_2023.pdf, erschienen am 10. 05. 2024, aufgerufen am 09.11.2026, für Prüfungszwecke bearbeitet
Material 2
picture alliance/dpa/dpa Grafik | dpa-infografik GmbH
Material 3: Was der Tarifabschluss im öffentlichen Dienst bringt
https://www.br.de/nachrichten/wirtschaft/tvoed-ergebnis-was-der-tarifabschluss-im-oeffentlichen-dienst-vorsieht,UhVco9Y, erschienen am 06. 04. 2025, https://www.tagesschau.de/faq-tarifeinigung-oeffentlicher-dienst-100.html, erschienen am 06. 04. 2025, aufgerufen am 09.11.2026, für Prüfungszwecke bearbeitet
Material 4: Umweltstraftat: Unbekannter entsorgt 1,5 Tonnen Asbest2
2 Asbest: gesundheitsgefährdendes Material, das bis in die 1990eer Jahre in Baustoffen zum Einsatz kam und diese damit heute zu Problemabfällen macht
Material 5: Auszug aus dem Strafgesetzbuch (StGB)
§ 326 Unerlaubter Umgang mit Abfällen
(1) Wer unbefugt Abfälle, die
-
Gifte oder Erreger von auf Menschen oder Tiere übertragbaren gemeingefährlichen Krankheiten enthalten oder hervorbringen können,
-
für den Menschen krebserzeugend, fortpflanzungsgefährdend oder erbgutverändernd sind,
-
explosionsgefährlich, selbstentzündlich oder nicht nur geringfügig radioaktiv sind oder
-
nach Art, Beschaffenheit oder Menge geeignet sind,
a) nachhaltig ein Gewässer, die Luft oder den Boden zu verunreinigen oder sonst nachteilig zu verändern oder
b) einen Bestand von Tieren oder Pflanzen zu gefährden,
außerhalb einer dafür zugelassenen Anlage oder unter wesentlicher Abweichung von einem vorgeschriebenen oder zugelassenen Verfahren sammelt, befördert, behandelt, verwertet, lagert, ablagert, ablässt, beseitigt, handelt, makelt oder sonst bewirtschaftet, wird mit Freiheitsstrafe bis zu fünf Jahren oder mit Geldstrafe bestraft.
[…]
Material 6: Recyclingschotter verwendet, teuren Schotter abgerechnet
basierend auf https://www.frag-einen-anwalt.de/Recycling-Schotter-verwendet,-teuren-Schotter-abgerechnet--f339727.html, aufgerufen am 09.11.2026
Mit SchulLV Plus weiterlernen
Schalte alle Prüfungsaufgaben, Lösungen und Lerninhalte frei – alles an einem Ort.
Monatlich kündbar
Ökonomische Ziele
-
Obwohl der kommunale Abfallwirtschaftsbetrieb nicht gewinnorientiert ist, muss er wirtschaftlich arbeiten. Durch den effizienten Betrieb der Entsorgungsanlagen und Wertstoffhöfe sowie Einnahmen aus der Energiegewinnung sollen die Kosten begrenzt und die Abfallgebühren langfristig stabil gehalten werden (vgl. M 1, Z. 3–11).
Ökologische Ziele
-
Der Betrieb verfolgt das Ziel einer nachhaltigen Abfallentsorgung und übernimmt Verantwortung für nachfolgende Generationen. Besonders wichtig ist die Abfallvermeidung, die ausdrücklich oberste Priorität besitzt. Auch die Abfallverwertung und Energiegewinnung können zur Ressourcenschonung beitragen (vgl. M 1, Z. 17–18; Z. 29–30).
Sozial-ethische Ziele
-
Der Betrieb trägt durch eine zuverlässige Abfallentsorgung und angemessene Gebühren zur Lebensqualität der Bevölkerung bei. Gleichzeitig übernimmt er soziale Verantwortung für seine Beschäftigten, beispielsweise durch faire Arbeitsbedingungen und einen verantwortungsvollen Umgang mit dem Personal (vgl. M 1, Z. 12–19).
Zusammenhang der Ziele: Der Betrieb verfolgt somit eine nachhaltige Unternehmensführung, bei der wirtschaftliche, ökologische und soziale Zielsetzungen gemeinsam berücksichtigt werden. Dabei können Zielkonflikte entstehen, etwa wenn besonders umweltschonende Entsorgungsverfahren höhere Kosten verursachen (vgl. M 1, Z. 19–24).
Maßnahmen zur Kundenorientierung
-
Digitalisierung des Kundenservices: Der Abfallwirtschaftsbetrieb könnte eine App anbieten, die individuell an Abholtermine erinnert, über kurzfristige Änderungen informiert und die Anmeldung von Sperrmüllabholungen ermöglicht. Dadurch wird die Nutzung der Dienstleistungen komfortabler.
-
Verbesserung der Erreichbarkeit: Durch längere Öffnungszeiten der Wertstoffhöfe, zusätzliche Abgabestellen oder eine telefonische Beratung auch außerhalb üblicher Bürozeiten könnte der Betrieb stärker auf die Bedürfnisse berufstätiger Bürgerinnen und Bürger eingehen.
-
Transparente Information und Beratung: Der Betrieb könnte verständliche Informationen zur Mülltrennung, Abfallvermeidung und Gebührenberechnung bereitstellen sowie regelmäßig Kundenbefragungen durchführen. Dadurch können Unsicherheiten reduziert und Dienstleistungen gezielt verbessert werden.
-
Wirtschaftswachstum: Nach einem Rückgang des realen Bruttoinlandsprodukts um 0,2 % im Jahr 2024 wird für 2025 ein geringes Wachstum von 0,1 % und für 2026 ein stärkeres Wachstum von 1,3 % prognostiziert (M 2). Dieser Präsenzindikator deutet auf eine allmähliche wirtschaftliche Erholung hin.
-
Privater Konsum: Die Konsumausgaben sollen 2025 um 0,5 % und 2026 um 0,7 % steigen. Damit entwickelt sich auch dieser Präsenzindikator positiv, allerdings weiterhin auf niedrigem Niveau (M 2).
-
Exporte: Für 2025 wird zunächst ein deutlicher Rückgang um 2,7 % erwartet. Im Jahr 2026 sollen die Exporte wieder um 1,5 % wachsen. Dies deutet auf eine Erholung der Auslandsnachfrage hin (M 2).
-
Arbeitslosenquote: Die Arbeitslosenquote steigt voraussichtlich von 6,0 % im Jahr 2024 auf 6,3 % im Jahr 2025 und sinkt 2026 nur leicht auf 6,2 %. Als Spätindikator reagiert die Arbeitslosigkeit verzögert auf die konjunkturelle Entwicklung (M 2).
-
Verbraucherpreise: Die Inflationsrate soll 2025 bei 2,2 % und 2026 bei 2,1 % liegen. Damit nähert sie sich dem Stabilitätsziel der EZB von mittelfristig 2 % an. Die Preisentwicklung ist ebenfalls ein eher nachlaufender Konjunkturindikator (M 2).
-
Einordnung in den Konjunkturzyklus: Deutschland befindet sich 2025 voraussichtlich am Übergang von einer Rezession zu einer beginnenden Erholung. Für 2026 zeichnet sich ein moderater Aufschwung ab, da Wirtschaftswachstum, Konsum und Exporte zunehmen. Von einem kräftigen Boom kann jedoch nicht gesprochen werden.
-
Auswirkungen auf den Abfallwirtschaftsbetrieb: Durch steigenden Konsum und eine zunehmende wirtschaftliche Aktivität könnte das private und gewerbliche Abfallaufkommen wachsen (vgl. M 1, Z. 26–29). Dadurch könnten mehr Wertstoffe recycelt und zusätzliche Abfälle energetisch verwertet werden. Die damit verbundenen Erträge könnten zur Gebührenstabilität beitragen (vgl. M 1, Z. 7–11). Die relativ stabile Preisentwicklung erleichtert zudem die Kostenplanung. Die weiterhin erhöhte Arbeitslosigkeit könnte die Gewinnung zusätzlicher Arbeitskräfte erleichtern. Allerdings kann ein höheres Abfallaufkommen auch zusätzliche Entsorgungs- und Personalkosten verursachen.
-
Interessen der Gewerkschaften: Die Gewerkschaften verfolgen eine eher offensive Tarifpolitik mit dem Ziel höherer Löhne, besserer Arbeitsbedingungen und einer stärkeren Berücksichtigung der Beschäftigteninteressen. Die vereinbarten Lohnerhöhungen von 3 % ab April 2025 und weiteren 2,8 % ab Mai 2026 sowie höhere Schichtzulagen und Sonderzahlungen kommen diesen Forderungen entgegen (vgl. M 3, Z. 9–16).
-
Reallohnentwicklung: Da die prognostizierte Inflationsrate 2025 bei 2,2 % und 2026 bei 2,1 % liegt (M 2), ermöglichen die tariflichen Entgeltsteigerungen grundsätzlich Reallohnzuwächse. Dadurch kann die Kaufkraft der Beschäftigten gestärkt werden.
-
Arbeitszeitregelungen: Auch bei der Arbeitszeit konnten die Gewerkschaften Erfolge erzielen. Beschäftigte können Teile ihrer Jahressonderzahlung in bis zu drei zusätzliche freie Tage umwandeln und erhalten ab 2027 einen weiteren Urlaubstag (vgl. M 3, Z. 16–20). Allerdings verzichten sie bei der Umwandlung auf einen Teil ihrer Sonderzahlung und tragen somit selbst zu den Kosten der zusätzlichen Freizeit bei.
-
Zugeständnisse der Gewerkschaften: Die Gewerkschaften mussten drei Leermonate akzeptieren, da die Lohnerhöhungen erst ab April 2025 und nicht bereits ab Januar gelten (vgl. M 3, Z. 28–30). Außerdem gelten die zusätzlichen Umwandlungsmöglichkeiten nicht für kommunale Krankenhäuser.
-
Interessen der Arbeitgeber: Die Arbeitgeber verfolgen eine eher defensive Tarifpolitik, um die zusätzlichen Personalkosten zu begrenzen und die Funktionsfähigkeit öffentlicher Einrichtungen zu sichern. Dies gelingt durch die zeitlich gestaffelten Lohnerhöhungen und die drei Leermonate. Zudem können Beschäftigte ihre Wochenarbeitszeit ab 2026 freiwillig und befristet auf bis zu 42 Stunden erhöhen, wodurch Personalengpässe teilweise ausgeglichen werden können (vgl. M 3, Z. 20–22).
-
Belastungen für die Arbeitgeber: Die Lohnerhöhungen verursachen erhebliche Mehrkosten. Außerdem können zusätzliche freie Tage bestehende Personalengpässe verschärfen, insbesondere in Bereichen mit Fachkräftemangel (vgl. M 3, Z. 30–33).
-
Gesamturteil: Der Tarifabschluss stellt einen weitgehend ausgewogenen Kompromiss dar. Die Gewerkschaften erreichen höhere Einkommen und zusätzliche Freizeitmöglichkeiten, während die Arbeitgeber durch zeitliche Staffelungen, Leermonate und flexible Arbeitszeitregelungen ihre finanziellen und organisatorischen Interessen teilweise durchsetzen können.
-
Steigende Personalausgaben: Durch den Tarifabschluss entstehen dem Bund über die gesamte Laufzeit zusätzliche Personalkosten von rund 1,94 Milliarden Euro (vgl. M 3, Z. 34–35). Bei einer Übertragung auf die Beamtinnen und Beamten können diese Ausgaben weiter steigen (vgl. M 3, Z. 35–37).
-
Höhere Steuereinnahmen: Durch steigende Bruttolöhne können die Einnahmen aus der Einkommensteuer zunehmen. Werden die zusätzlichen Einkommen für Konsumausgaben verwendet, können außerdem höhere Umsatzsteuereinnahmen entstehen.
-
Positive Konjunkturwirkungen: Höhere verfügbare Einkommen können die gesamtwirtschaftliche Nachfrage stärken. Steigen dadurch Produktion und Beschäftigung, können weitere Steuereinnahmen entstehen und staatliche Ausgaben für Sozialleistungen zurückgehen.
-
Finanzierung durch Steuererhöhungen: Reichen die zusätzlichen Einnahmen nicht aus, könnte der Staat Steuern erhöhen. Dadurch würde jedoch die Kaufkraft privater Haushalte beziehungsweise die Investitionsbereitschaft von Unternehmen belastet, was den positiven Nachfrageeffekt teilweise abschwächen könnte.
-
Finanzierung durch Ausgabenkürzungen: Alternativ könnte der Bund andere Ausgaben reduzieren. Werden beispielsweise öffentliche Investitionen gekürzt, könnte dies das langfristige Wirtschaftswachstum beeinträchtigen.
-
Finanzierung durch Kreditaufnahme: Eine zusätzliche Verschuldung könnte die kurzfristige Finanzierung ermöglichen, führt jedoch künftig zu Zins- und Tilgungsbelastungen. Dadurch wird der finanzielle Handlungsspielraum zukünftiger Bundeshaushalte eingeschränkt.
Gesamtbetrachtung: Der Tarifabschluss belastet zunächst die Ausgabenseite des Bundeshaushalts. Inwieweit diese Mehrkosten durch zusätzliche Steuereinnahmen und positive Beschäftigungseffekte ausgeglichen werden können, hängt von der weiteren wirtschaftlichen Entwicklung ab.
-
Private Haushalte: Bisher arbeitslose Personen erhalten durch eine Beschäftigung ein regelmäßiges Einkommen. Ihre Kaufkraft steigt, wodurch sie mehr konsumieren können. Gleichzeitig verbessern sich ihre soziale Absicherung und ihre gesellschaftliche Teilhabe.
-
Unternehmen: Die höhere Kaufkraft der Beschäftigten kann die Nachfrage nach Waren und Dienstleistungen steigern. Unternehmen können dadurch höhere Umsätze erzielen und gegebenenfalls zusätzliche Arbeitsplätze schaffen.
-
Staat und Kommunen: Werden offene Stellen in Verwaltungen, Schulen oder kommunalen Betrieben besetzt, können öffentliche Dienstleistungen zuverlässiger und schneller erbracht werden. Beispielsweise können sich Bearbeitungszeiten in Behörden verkürzen und die Abfallentsorgung verbessert werden (vgl. M 3, Z. 4–7; Z. 27).
-
Sozialversicherungen und öffentliche Haushalte: Zusätzliche Beschäftigung führt zu höheren Einnahmen aus Einkommensteuern und Sozialversicherungsbeiträgen. Werden zuvor arbeitslose Menschen eingestellt, können außerdem staatliche Transferausgaben sinken. Allerdings entstehen gleichzeitig zusätzliche Personalkosten für die öffentlichen Arbeitgeber.
-
Gesamtwirtschaft: Eine bessere Personalausstattung des öffentlichen Dienstes kann die Funktionsfähigkeit der Infrastruktur stärken und damit auch die Produktivität der Privatwirtschaft fördern. Beispielsweise profitieren Unternehmen von schnelleren Genehmigungsverfahren.
Objektive Tatbestandsmäßigkeit des § 326 I StGB
-
Vorliegen von Abfällen: Bei den rund 1,5 Tonnen Asbestplatten handelt es sich um nicht mehr benötigte Baustoffe, die entsorgt werden sollten. Damit liegen Abfälle im Sinne des § 326 Abs. 1 StGB vor (vgl. M 4, Z. 1–3).
-
Gefährlichkeit der Abfälle: Asbest ist krebserregend und kann schwere gesundheitliche Schäden verursachen. Somit ist insbesondere § 326 Abs. 1 Nr. 2 StGB erfüllt. Da die Asbestplatten zudem den Boden kontaminieren können, kommt auch § 326 Abs. 1 Nr. 4 Buchst. a StGB in Betracht (vgl. M 4, Z. 3–5).
-
Tathandlung: Der Täter hat die Asbestplatten auf einem Privatgrundstück abgeladen und damit Abfälle im Sinne des § 326 Abs. 1 StGB abgelagert beziehungsweise beseitigt (vgl. M 4, Z. 1–3).
-
Unbefugtes Handeln außerhalb einer zugelassenen Anlage: Ein Privatgrundstück ist keine für die Entsorgung gefährlicher Asbestabfälle zugelassene Anlage. Da der Täter die Platten dort illegal entsorgte, handelte er unbefugt (vgl. M 4, Z. 2–3).
Ergebnis: Die objektiven Tatbestandsmerkmale des § 326 Abs. 1 StGB sind erfüllt.
-
Absolute Strafzwecktheorie: Nach der absoluten Strafzwecktheorie dient die Strafe der Vergeltung beziehungsweise Sühne für begangenes Unrecht. Der Täter hat rund 1,5 Tonnen krebserregende Asbestplatten illegal entsorgt und dadurch Menschen sowie die Umwelt gefährdet (vgl. M 4, Z. 1–5). Angesichts der Schwere der Tat erscheint eine hohe Strafe gerechtfertigt.
-
Negative Spezialprävention: Eine hohe Strafe soll den Täter persönlich davon abschrecken, erneut gefährliche Abfälle illegal zu entsorgen. Sie muss insbesondere deutlich machen, dass sich die Einsparung mehrerer Tausend Euro an Entsorgungskosten nicht lohnt (vgl. M 4, Z. 6–8).
-
Positive Spezialprävention: Die Strafe soll beim Täter Einsicht in sein Fehlverhalten fördern und ihn dazu bewegen, künftig die gesetzlichen Vorschriften zur Abfallentsorgung einzuhalten.
-
Negative Generalprävention: Eine hohe Strafe kann andere Personen und Unternehmen davon abschrecken, gefährliche Abfälle aus Kostengründen illegal abzulagern.
-
Positive Generalprävention: Durch eine konsequente Bestrafung wird das Vertrauen der Bevölkerung in die Durchsetzung der Rechtsordnung und den Schutz von Gesundheit und Umwelt gestärkt.
Ergebnis: Eine hohe Strafe lässt sich aufgrund der erheblichen Gesundheits- und Umweltgefahren sowie der möglichen finanziellen Motive des Täters anhand verschiedener Strafzwecktheorien begründen. Die konkrete Strafhöhe muss jedoch stets der individuellen Schuld des Täters angemessen sein.
Schadensersatzanspruch aus § 823 Abs. 1 BGB
Der Grundstückseigentümer könnte gegen den Täter einen Anspruch auf Schadensersatz aus § 823 Abs. 1 BGB haben.
-
I. Rechtsgutverletzung: Zunächst müsste ein geschütztes Rechtsgut verletzt worden sein. Durch die Ablagerung der Asbestplatten wurde der Boden des Privatgrundstücks kontaminiert. Damit liegt eine Beeinträchtigung des Eigentums des Grundstückseigentümers vor (vgl. M 4, Z. 2–5).
-
II. Handlung: Der Täter hat die rund 1,5 Tonnen Asbestplatten auf dem Privatgrundstück abgeladen. Damit liegt eine menschliche Handlung vor (vgl. M 4, Z. 1–3).
-
III. Haftungsbegründende Kausalität: Die Handlung müsste ursächlich für die Eigentumsverletzung gewesen sein. Ohne die illegale Ablagerung wäre der Boden nicht durch die Asbestplatten kontaminiert worden. Die erforderliche Kausalität liegt somit vor.
-
IV. Rechtswidrigkeit: Die Eigentumsverletzung indiziert grundsätzlich die Rechtswidrigkeit. Da der Täter die Abfälle unbefugt auf einem fremden Privatgrundstück abgeladen hat und kein Rechtfertigungsgrund ersichtlich ist, handelte er rechtswidrig.
-
V. Verschulden: Gemäß § 276 Abs. 1 BGB setzt Verschulden Vorsatz oder Fahrlässigkeit voraus. Der Täter hat die Asbestplatten offenbar bewusst illegal entsorgt, um Entsorgungskosten zu vermeiden. Damit ist von vorsätzlichem Handeln auszugehen, sofern sich dieser Verdacht bestätigt (vgl. M 4, Z. 6–8).
-
VI. Schaden und haftungsausfüllende Kausalität: Durch die Kontaminierung des Bodens entsteht ein Vermögensschaden, insbesondere in Form notwendiger Kosten für die fachgerechte Beseitigung der Abfälle und gegebenenfalls die Bodensanierung. Diese Kosten sind auf die Handlung des Täters zurückzuführen. Nach § 249 BGB ist grundsätzlich der Zustand wiederherzustellen, der ohne das schädigende Ereignis bestehen würde.
Ergebnis: Der Grundstückseigentümer hat gegen den Täter einen Anspruch auf Schadensersatz aus § 823 Abs. 1 BGB, sofern die Voraussetzungen nachgewiesen werden können. Er kann insbesondere Ersatz der erforderlichen und von ihm zu tragenden Beseitigungs- und Sanierungskosten verlangen.
Hallo Felix,
du musst den vereinbarten Preis für das Steinbruchmaterial nicht ohne Weiteres in voller Höhe bezahlen.
-
Vertragliche Vereinbarung: Du hast mit dem Bauunternehmen ausdrücklich vereinbart, dass Steinbruchmaterial für 23 Euro pro Tonne verwendet wird (vgl. M 6, Z. 1–4). Tatsächlich wurde jedoch mehr als die Hälfte durch minderwertigeren Recyclingschotter ersetzt (vgl. M 6, Z. 5–8).
-
Vorliegen eines Mangels: Da das verwendete Material nicht der vereinbarten Beschaffenheit entspricht, liegt ein Sachmangel vor. Dass der Rohbau auch auf dem Recyclingschotter errichtet werden konnte, ändert daran grundsätzlich nichts. Entscheidend ist, dass die vertraglich vereinbarte Leistung nicht vollständig erbracht wurde.
-
Mangel bei Leistungserbringung: Der Mangel bestand bereits bei der Verwendung beziehungsweise Lieferung des Schotters, da von Anfang an teilweise das falsche Material eingesetzt wurde.
-
Nacherfüllung: Grundsätzlich hat das Bauunternehmen zunächst die Möglichkeit, den Mangel zu beseitigen. Da der Schotter bereits unter dem Rohbau liegt, wäre ein Austausch jedoch mit erheblichem Aufwand verbunden. Außerdem lehnt das Unternehmen einen Austausch ausdrücklich ab (vgl. M 6, Z. 9–11). Deshalb kann eine weitere Fristsetzung zur Nacherfüllung entbehrlich sein.
-
Minderung: Du kannst grundsätzlich eine angemessene Herabsetzung des vereinbarten Preises verlangen. Eine Minderung kommt auch dann in Betracht, wenn der Mangel nicht erheblich genug für einen Rücktritt vom Vertrag ist. Die Höhe richtet sich nach dem Wertunterschied zwischen der vereinbarten und der tatsächlich erbrachten Leistung.
-
Rücktritt: Ein vollständiger Rücktritt kommt dagegen insbesondere dann nicht in Betracht, wenn der Mangel lediglich unerheblich ist. Da der Rohbau auf dem verwendeten Schotter errichtet werden konnte, müsste die Erheblichkeit des Mangels genauer geprüft werden.
Fazit: Du hast gute Argumente dafür, den Preis wegen des verwendeten Recyclingschotters zu mindern. Den vollen Preis für das vereinbarte Steinbruchmaterial musst du daher nicht ohne Weiteres akzeptieren.
Viele Grüße
Mit SchulLV Plus weiterlernen
Schalte alle Prüfungsaufgaben, Lösungen und Lerninhalte frei – alles an einem Ort.
Monatlich kündbar