
II VWL
Die wirtschaftliche Entwicklung Deutschlands wird maßgeblich von nationalen, aber auch von internationalen Entscheidungen beeinflusst.
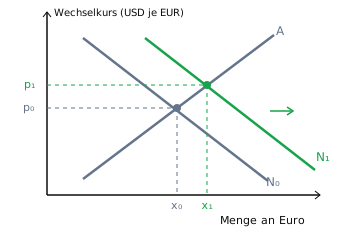
Erläutere auch mithilfe einer grafischen Darstellung des Marktmodells, dass „das steigende Interesse der internationalen Investoren an Europa“ (Material 1, Z. 15 f.) zur Wertsteigerung des Euro gegenüber dem US-Dollar beigetragen haben könnte (Material 1)!
Beurteile ausgehend von Material 1 „das steigende Interesse der internationalen Investoren an Europa“ (Material 1, Z. 15 f.) im Hinblick auf mögliche Auswirkungen auf die deutsche Wirtschaft!
Auch um Wirtschaftswachstum zu generieren, setzt die Bundesregierung 2025 mit entsprechenden Beschlussfassungen auf kreditfinanzierte Investitionen.
Diskutiere unter Einbezug von Material 1 - Material 3 die Neuaufnahme von Schulden im Hinblick auf eine langfristig positive wirtschaftliche Entwicklung Deutschlands!
Wirtschaftswachstum ist förderlich für den Erhalt der Sozialsysteme in Deutschland. Gerade die Finanzierung des Rentensystems ist angesichts der wachsenden Herausforderungen darauf angewiesen, dass die Volkswirtschaft leistungsfähig bleibt.
Zeige Herausforderungen auf, die aufgrund der in Material 4 beschriebenen Arbeitsmarktentwicklung auf die gesetzliche Rentenversicherung in Deutschland zukommen!
Stelle ausgehend von Material 4 - Material 7 Pro- und Contra-Argumente zum Konzept der Aktivrente gegenüber! Berücksichtige dabei insbesondere Beschäftigungseffekte sowie Aspekte der Finanzierbarkeit und der sozialen Gerechtigkeit!
Mit SchulLV Plus weiterlernen
Schalte alle Prüfungsaufgaben, Lösungen und Lerninhalte frei – alles an einem Ort.
Monatlich kündbar
Material 1: Auszug aus einem Interview der Frankfurter Allgemeinen Sonntagszeitung (F.A.S.), veröffentlicht im September 2025
Dennis Kremer: Bundesbank-Vize im Interview: „Das ist eine Chance für Europa“, 09.02.2025, https://www.faz.net/aktuell/finanzen/wie-stark-steht-europa-wirklich-da-das-sagt-bundesbank-vize-mauderer-accg-110672484.html, erschienen am 08.09.2025, aufgerufen am 09.11.2026, für Prüfungszwecke bearbeitet
Material 2: Auszug aus dem Koalitionsvertrag der Regierungsparteien 2025 zum Sondervermögen1
1 Sondervermögen werden beispielsweise eingerichtet, um umfangreiche und mehrjährige Maßnahmen für einen ganz bestimmten Zweck zu finanzieren. Im vorliegenden Fall wird es über eine im März 2025 beschlossene Änderung des Grundgesetzes durch eine Ausnahme von der Schuldenbremse kreditfinanziert.
https://www.koalitionsvertrag2025.de/sites/www.koalitionsvertrag2025.de/files/koav_2025.pdf, erschienen am 09.04.2025, aufgerufen am 09.11.2026
Material 3: Szenario-Rechnung2 des Instituts der deutschen Wirtschaft
Zinsausgaben im Bundeshaushalt im Verhältnis zu den Steuereinnahmen (Zins-Steuer-Quote)
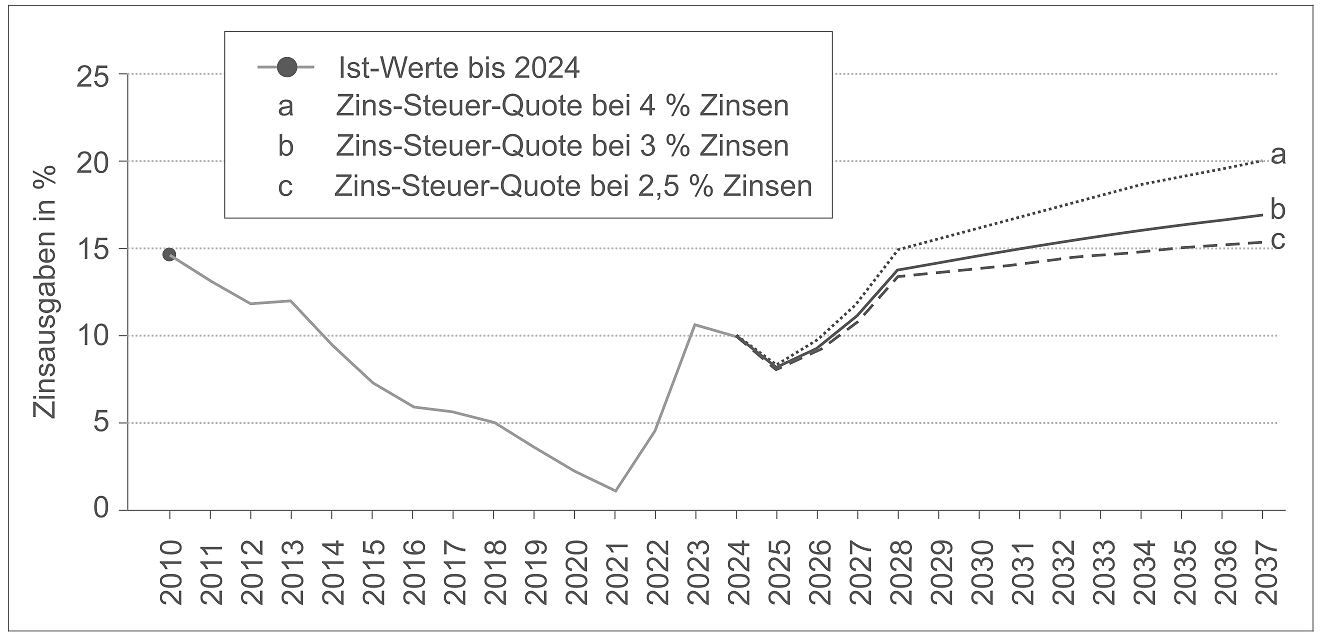
2 In der Szenario-Rechnung wurden neben dem Sondervermögen für Infrastruktur und Klimaneutralität auch jährliche kreditfinanzierte Verteidigungsausgaben in Höhe von 2 % des BIP und eine zusätzliche Verschuldung durch die Länder von jährlich 0,35 % des BIP berücksichtigt.
Quelle: Ökonomische Restriktionen für die Umsetzung des Finanzpakets, IW-Policy Paper 06/2025, S. 13
Material 4: Entwurf zum Aktivrentengesetz 2025
3 Minijobs sind eine Form der geringfügigen Beschäftigung, wobei der Verdienst eine bestimmte Grenze (2025: 556 Euro im Monat) nicht überschreiten darf. Minijobberinnen und Minijobber zahlen in der Regel keine Lohnsteuer und keine eigenen Sozialversicherungsbeiträge.
eigene Zusammenstellung nach https://www.handelsblatt.com/meinung/kolumnen/der-chefoekonom-wahlgeschenk-fuer-boomer-die-aktivrente-beguenstigt-die-falschen/100157052.html, erschienen am 26.09.2025, aufgerufen am 09.11.2026
Material 5: Einschätzungen zum Aktivrentengesetz 2025
a) DIW Berlin (Deutsches Institut für Wirtschaftsforschung e. V.)
b) Handelsblatt – Der Chefökonom
c) Handelsblatt – Der Chefökonom
Die mit der Aktivrente verbundenen möglichen Steuerausfälle müssen von allen Steuerpflichtigen aufgebracht werden, also nicht zuletzt von der jüngeren Generation.
https://www.diw.de/documents/publikationen/73/diw_01.c.958419.de/25-25-1.pdf;
https://www.wirtschaftsdienst.eu/inhalt/jahr/2025/heft/7/beitrag/aktivrente.html;
Material 6: Simulation zur Wirkung der Aktivrente in unterschiedlichen Szenarien
https://www.diw.de/documents/publikationen/73/diw_01.c.958419.de/25-25-1.pdf, erschienen am 18. 06. 2025, aufgerufen am 09.11.2026, für Prüfungszwecke bearbeitet
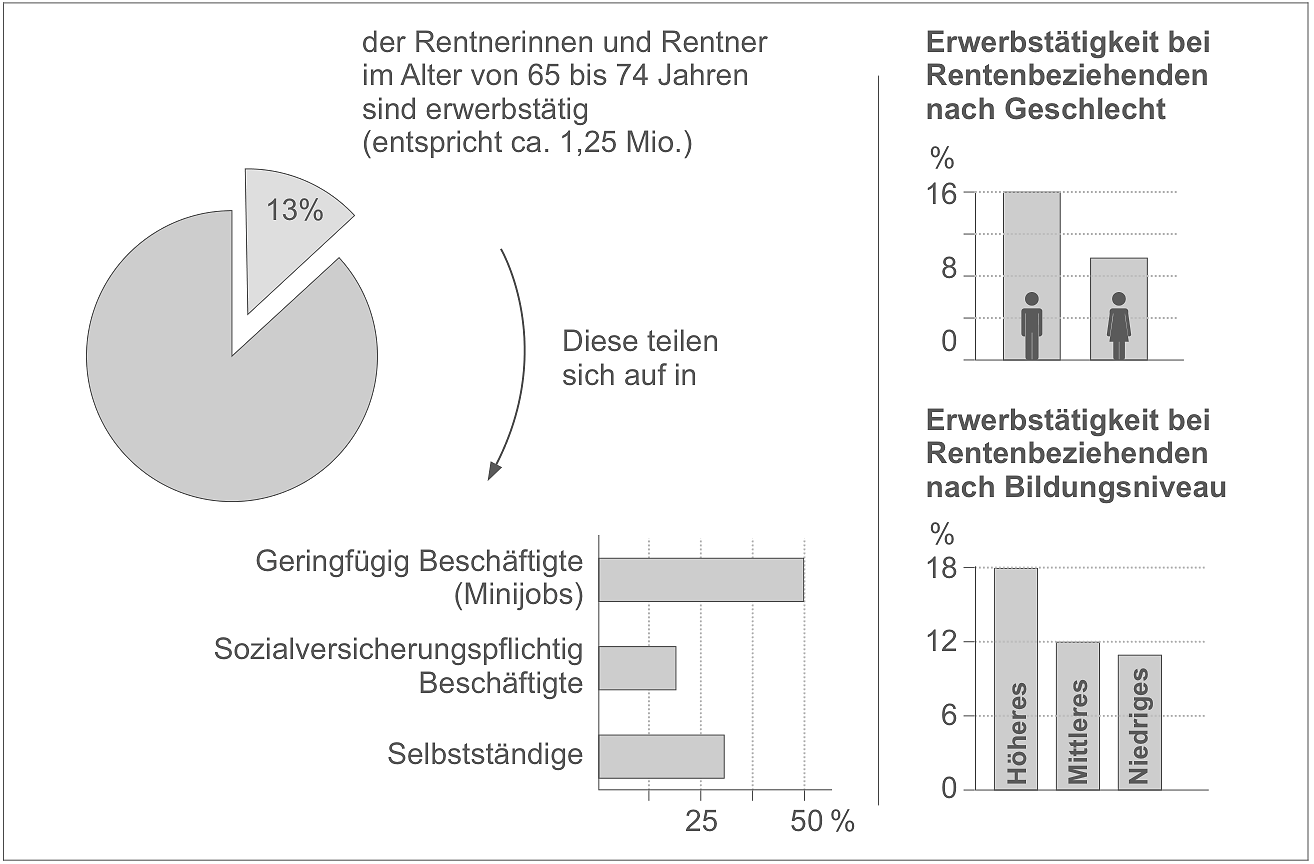
Material 7: Kennzahlen zur Erwerbstätigkeit von Rentenbeziehenden (65–74 Jahre) 2023
eigene Darstellung nach https://www.destatis.de/DE/Presse/Pressemitteilungen/2024/10/PD24_N050_12_13.html?utm, erschienen am 07.10.2024, aufgerufen am 09.11.2026
Mit SchulLV Plus weiterlernen
Schalte alle Prüfungsaufgaben, Lösungen und Lerninhalte frei – alles an einem Ort.
Monatlich kündbar
-
Steigende Nachfrage nach Euro: Internationale Investoren fragen verstärkt europäische Aktien und Anleihen nach (M1, Z. 15–17). Investoren außerhalb des Euroraums müssen dafür in der Regel ihre eigene Währung in Euro umtauschen.
-
Verschiebung der Nachfragekurve: Auf dem Devisenmarkt steigt dadurch die Nachfrage nach Euro. Im Marktmodell verschiebt sich die Nachfragekurve bei zunächst unverändertem Angebot nach rechts.
-
Neues Marktgleichgewicht: Der Gleichgewichtskurs des Euro steigt und die gehandelte Euromenge nimmt zu. Der Euro wertet gegenüber dem US-Dollar auf.
-
Ursachen des Investoreninteresses: Demokratie, Rechtsstaatlichkeit und unabhängige Zentralbanken stärken das Vertrauen in europäische Anlagen (M1, Z. 17–21).
-
Materialbezug: Laut M1 hat der Euro seit Jahresbeginn gegenüber dem US-Dollar rund 10 % an Wert gewonnen (Z. 51–52). Die höhere Nachfrage nach europäischen Wertpapieren könnte dazu beigetragen haben.
Positive Auswirkungen
-
Mehr Investitionskapital: Die höhere Nachfrage nach europäischen Aktien und Anleihen kann deutschen Unternehmen die Kapitalbeschaffung erleichtern und Investitionen in neue Technologien und Produktionsanlagen fördern.
-
Wachstum und Beschäftigung: Zusätzliche Investitionen können die Produktivität, das Produktionspotenzial und langfristig die Beschäftigung erhöhen.
-
Vertrauensgewinn: Das Interesse internationaler Anleger zeigt Vertrauen in die wirtschaftliche und politische Stabilität Europas (M1, Z. 15–21) und kann den Standort Deutschland stärken.
-
Günstigere Importe: Eine Euro-Aufwertung verbilligt in US-Dollar gehandelte Rohstoffe und Vorprodukte, was die Produktionskosten deutscher Unternehmen senken und den Inflationsdruck verringern kann.
Negative Auswirkungen
-
Belastung der Exporte: Durch die Aufwertung des Euro werden deutsche Waren für Käufer außerhalb des Euroraums teurer. Die preisliche Wettbewerbsfähigkeit exportorientierter Unternehmen kann sinken (M1, Z. 51–60).
-
Anpassungsdruck: Besonders eine schnelle Aufwertung erschwert Unternehmen die Preiskalkulation und langfristige Planung.
-
Abhängigkeit von Kapitalströmen: Internationale Investoren können ihr Kapital bei veränderten Erwartungen wieder abziehen. Dadurch können Finanzmärkte und Finanzierungskosten stärker schwanken.
Begründetes Urteil
-
Langfristig überwiegen die Chancen, wenn das zusätzliche Kapital in produktive Investitionen und Zukunftsbranchen fließt.
-
Kurzfristig kann die Euro-Aufwertung die stark exportorientierte deutsche Wirtschaft jedoch belasten.
-
Entscheidend ist daher, ob Deutschland das Investorenvertrauen für eine Steigerung von Produktivität und Wettbewerbsfähigkeit nutzt.
Argumente für eine höhere Staatsverschuldung
-
Modernisierung der Infrastruktur: Das Sondervermögen von 500 Mrd. Euro soll unter anderem Infrastruktur und Klimaneutralität finanzieren (M2, Z. 1–6). Eine leistungsfähige Infrastruktur verbessert die Standortbedingungen und kann die Produktivität steigern.
-
Wachstumsimpulse: Staatliche Investitionen erhöhen zunächst die gesamtwirtschaftliche Nachfrage und können durch Multiplikatoreffekte zusätzliche Produktion, Beschäftigung und Einkommen auslösen.
-
Langfristige Angebotseffekte: Investitionen in Verkehrswege, Digitalisierung und Energieversorgung können das Produktionspotenzial Deutschlands dauerhaft erhöhen.
-
Positive Fiskaleffekte: Höheres Wirtschaftswachstum kann zu steigenden Steuereinnahmen führen und damit die Finanzierung der zusätzlichen Schulden erleichtern. M2 verweist auf mögliche erhebliche Wertschöpfungseffekte von Infrastrukturinvestitionen (Z. 6–11).
-
Finanzpolitischer Spielraum: Deutschlands Schuldenstandsquote liegt laut M1 mit 62,5 % deutlich unter derjenigen der USA von über 120 % (Z. 43–48). Dies spricht für einen gewissen finanziellen Handlungsspielraum.
-
Vertrauen der Investoren: Laut M1 wurde die Bereitschaft Deutschlands zu zusätzlichen Investitionen international positiv aufgenommen (Z. 23–34).
Argumente gegen eine höhere Staatsverschuldung
-
Steigende Zinsbelastung: Zusätzliche Kredite verursachen langfristig Zinszahlungen und schränken den Spielraum für andere Staatsausgaben ein.
-
Risiko höherer Zinssätze: Laut M3 könnte die Zins-Steuer-Quote bis 2037 je nach Zinsszenario auf etwa 15 bis 20 % steigen. Damit müsste ein deutlich größerer Anteil der Steuereinnahmen für Zinsen verwendet werden.
-
Belastung künftiger Generationen: Zins- und Tilgungsverpflichtungen können zukünftige Haushalte belasten, wenn den Schulden keine ausreichenden wirtschaftlichen Erträge gegenüberstehen.
-
Gefahr ineffizienter Mittelverwendung: Werden Kredite überwiegend für konsumtive Ausgaben oder die Förderung wenig zukunftsfähiger Branchen verwendet, entstehen möglicherweise keine ausreichenden langfristigen Wachstumseffekte (M1, Z. 26–34).
-
Verdrängung privater Investitionen: Eine hohe staatliche Kreditnachfrage kann unter bestimmten Bedingungen das Zinsniveau erhöhen und private Investitionen verdrängen (Crowding-out).
-
Unsicherheit der Wachstumswirkungen: Der in M2 genannte hohe Multiplikatoreffekt ist keine Garantie. Die tatsächliche Wirkung hängt unter anderem von Planung, Umsetzung und wirtschaftlicher Auslastung ab.
Begründetes Gesamturteil
-
Die zusätzliche Staatsverschuldung ist langfristig vertretbar, wenn die Mittel gezielt für produktive Zukunftsinvestitionen eingesetzt werden.
-
Besonders Investitionen in Infrastruktur, Bildung, Digitalisierung und Klimaneutralität können das Wirtschaftswachstum stärken und langfristig höhere Steuereinnahmen ermöglichen.
-
Angesichts der steigenden Zins-Steuer-Quote aus M3 müssen jedoch Wirtschaftlichkeit, Umsetzung und Finanzierung sorgfältig kontrolliert werden.
-
Entscheidend ist somit nicht allein die Höhe der Neuverschuldung, sondern vor allem die Qualität und Wachstumswirkung der finanzierten Maßnahmen.
-
Demografischer Wandel: Die geburtenstarken Jahrgänge gehen zunehmend in Rente (M4, Z. 1–6). Dadurch steigt die Zahl der Rentenbeziehenden.
-
Weniger Beitragszahlende: Wenn gleichzeitig weniger Erwerbstätige nachrücken, sinkt das Verhältnis von Beitragszahlenden zu Rentenempfängern.
-
Belastung des Umlageverfahrens: Die gesetzliche Rentenversicherung wird überwiegend durch laufende Beiträge der Erwerbstätigen finanziert. Immer weniger Beitragszahlende müssen somit die Renten einer wachsenden Zahl älterer Menschen finanzieren.
-
Finanzierungsdruck: Um die Rentenleistungen aufrechtzuerhalten, könnten höhere Beitragssätze, zusätzliche Bundeszuschüsse oder Anpassungen des Rentensystems erforderlich werden.
-
Fachkräftemangel: Der Rückgang verfügbarer qualifizierter Arbeitskräfte kann die wirtschaftliche Leistungsfähigkeit und damit die beitragspflichtigen Arbeitseinkommen beeinträchtigen (M4, Z. 4–6).
-
Generationengerechtigkeit: Steigende Beiträge und Steuerzuschüsse können jüngere Generationen stärker belasten und Konflikte über die Verteilung der Finanzierungslasten verschärfen.
Pro-Argumente
-
Bekämpfung des Fachkräftemangels: Durch einen monatlichen Steuerfreibetrag von 2.000 Euro werden finanzielle Anreize geschaffen, über die Regelaltersgrenze hinaus sozialversicherungspflichtig zu arbeiten (M4, Z. 7–10). Dadurch können erfahrene Fachkräfte länger im Arbeitsmarkt bleiben.
-
Positive Beschäftigungseffekte: Laut DIW könnten durch die Aktivrente zusätzlich etwa 50.000 bis 100.000 ältere Menschen zur Weiterarbeit motiviert werden (M5a, Z. 8–9).
-
Zusätzliche Wirtschaftsleistung: Mehr Beschäftigung kann das Arbeitskräfteangebot, die Produktion und das Wirtschaftswachstum erhöhen, sofern keine bestehenden Arbeitsplätze verdrängt werden.
-
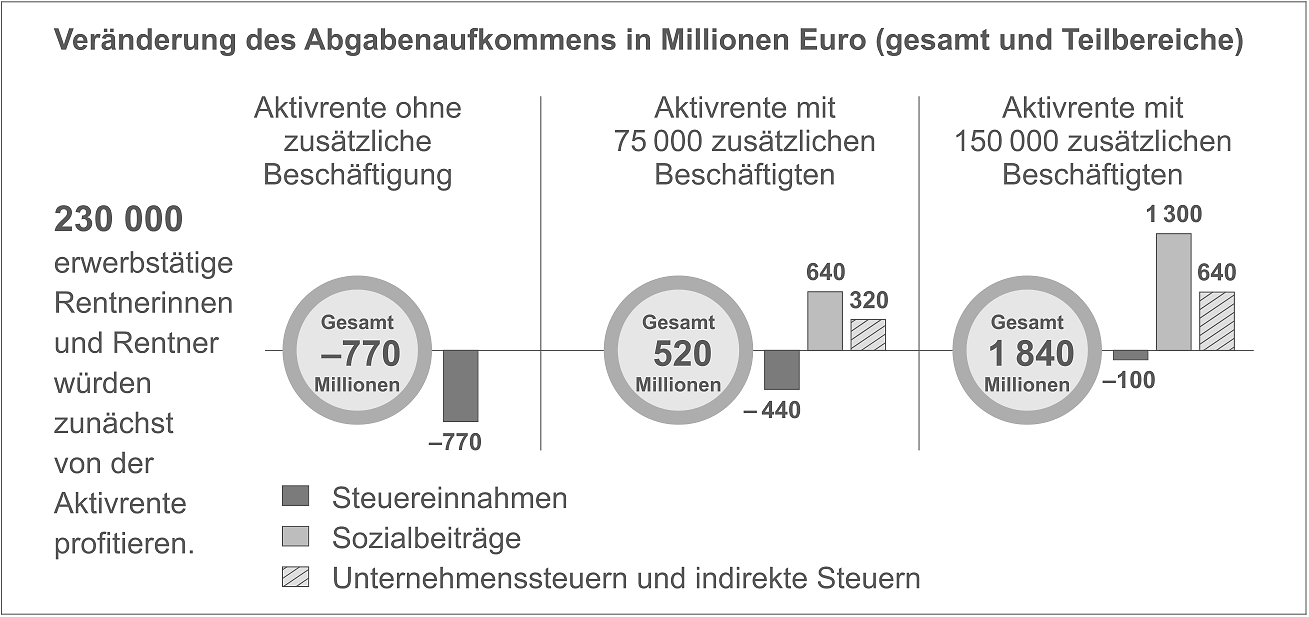
Entlastung der öffentlichen Haushalte: Zusätzliche Beschäftigung kann Sozialbeiträge sowie indirekte Steuern und Unternehmenssteuern erhöhen. Laut M6 könnte bei 75.000 zusätzlich Beschäftigten ein positiver Gesamteffekt von rund 520 Mio. Euro und bei 150.000 von rund 1,84 Mrd. Euro entstehen.
-
Nutzung vorhandener Potenziale: Laut M7 waren 2023 nur etwa 13 % der Rentenbeziehenden zwischen 65 und 74 Jahren erwerbstätig. Die Aktivrente könnte dazu beitragen, dieses Arbeitskräftepotenzial stärker zu nutzen.
-
Freiwilligkeit und individuelle Vorteile: Ältere Menschen können selbst entscheiden, ob sie weiterarbeiten möchten. Die Steuerbegünstigung erhöht ihr verfügbares Einkommen und kann ihre gesellschaftliche Teilhabe fördern.
Contra-Argumente
-
Mitnahmeeffekte: Auch Personen, die bereits ohne Steuervergünstigung im Rentenalter arbeiten würden, profitieren. Dadurch entstehen Steuerausfälle ohne zusätzliche Beschäftigung (M5a, Z. 1–3).
-
Risiko für die Finanzierbarkeit: Laut M6 würde die Aktivrente ohne zusätzliche Beschäftigung zu Mindereinnahmen von rund 770 Mio. Euro führen. Die positiven Haushaltseffekte hängen somit entscheidend davon ab, ob tatsächlich neue Beschäftigung entsteht.
-
Unsichere Beschäftigungswirkung: Die DIW-Schätzung von 50.000 bis 100.000 zusätzlichen Beschäftigten (M5a) liegt unter dem optimistischen Szenario von 150.000 in M6. Die besonders hohen Einnahmeeffekte sind daher nicht gesichert.
-
Ungleichbehandlung der Generationen: Ältere Erwerbstätige profitieren von einem besonderen Steuerfreibetrag, während jüngere Beschäftigte bei gleichem Einkommen stärker besteuert werden können. M5b nennt beispielhaft eine Steuerbelastung von etwa 2.600 Euro gegenüber knapp 10.000 Euro.
-
Ungleichbehandlung innerhalb der älteren Bevölkerung: Minijobber und Selbstständige sind von der Aktivrente ausgeschlossen (M4, Z. 10–13). Laut M7 entfällt jedoch ein großer Teil der Erwerbstätigkeit älterer Menschen auf gerade diese Beschäftigungsformen.
-
Soziale Ungerechtigkeit: Menschen mit guter Gesundheit, hoher Qualifikation und geeigneten Arbeitsplätzen können besonders profitieren. Personen mit körperlich belastenden Berufen oder gesundheitlichen Einschränkungen haben dagegen geringere Möglichkeiten, länger zu arbeiten. M7 zeigt zudem, dass die Erwerbstätigkeit im Rentenalter bei höherem Bildungsniveau stärker verbreitet ist.
-
Belastung anderer Steuerpflichtiger: Sollten die Steuerausfälle nicht durch zusätzliche Beschäftigung ausgeglichen werden, müssten sie letztlich durch andere Steuerpflichtige oder Einsparungen finanziert werden (M5c).
-
Ohne zusätzliche Beschäftigung: −770 Mio. €
-
Bei 75.000 zusätzlichen Beschäftigten: +520 Mio. €
-
Bei 150.000 zusätzlichen Beschäftigten: +1.840 Mio. €
Gesamtbewertung
-
Die Aktivrente kann eine sinnvolle Ergänzung zur Bekämpfung des Fachkräftemangels sein, weil sie freiwillige Weiterarbeit attraktiver macht und zusätzliche Abgabeneinnahmen ermöglichen kann.
-
Ihre wirtschaftliche Wirksamkeit hängt jedoch davon ab, ob ausreichend viele Menschen tatsächlich zusätzlich arbeiten. Andernfalls überwiegen die Mitnahmeeffekte und Steuerausfälle.
-
Aus Sicht der sozialen Gerechtigkeit ist die Begünstigung einzelner Gruppen kritisch zu beurteilen, insbesondere wegen der Unterschiede zwischen jüngeren und älteren Beschäftigten sowie zwischen verschiedenen Erwerbsformen.
-
Insgesamt ist die Aktivrente als ergänzende arbeitsmarktpolitische Maßnahme vertretbar, aber keine alleinige Lösung für die langfristigen Finanzierungsprobleme der Rentenversicherung.
Mit SchulLV Plus weiterlernen
Schalte alle Prüfungsaufgaben, Lösungen und Lerninhalte frei – alles an einem Ort.
Monatlich kündbar