
Aufgabe I
Gerechte Einkommens- und Vermögensverteilung und Verbände im politischen Prozess
Fasse die Aussagen der Autorin Julia Jirmann (M1) zur Umverteilung durch Steuern in Deutschland zusammen.
Analysiere M2 hinsichtlich der Verteilung von Vermögen in Deutschland.
Erkläre ausgehend von M1 Aufgaben von Verbänden im politischen Willensbildungs- und Entscheidungsprozess.
Setze dich ausgehend vom Material mit der Forderung nach einer stärkeren Besteuerung von hohen Vermögen auseinander.
Weiter lernen mit SchulLV Plus!
monatlich kündbarSchulLV Plus-Vorteile im ÜberblickDu hast bereits einen Account?Julia Jirmann ist Referentin für Steuerrecht und Steuerpolitik des „Netzwerks Steuergerechtigkeit“. In diesem Netzwerk arbeiten nach eigenen Angaben Nichtregierungsorganisationen (u. a. Gewerkschaften und entwicklungspolitische Organisationen) zusammen, um sich für eine Stärkung der öffentlichen Finanzen weltweit einzusetzen. Der Beitrag erschien in der politischen Monatszeitschrift „Blätter für deutsche und internationale Politik“, die sich unter anderem als Forum für aktuelle politische Diskussionen versteht.
M1 Julia Jirmann: „Weiter so“ statt Gerechtigkeit: Die Steuerpläne der GroKo
1Steuerprivilegien: Ausnahmen oder Sonderregeln im Steuersystem, die die Steuerlast reduzieren Niedersächsisches Kultusministerium
Quelle: Jirmann, Julia: „Weiter so“ statt Gerechtigkeit: Die Steuerpläne der GroKo, aus: Blätter für deutsche und internationale Politik, Mai 2025; abgerufen von https://www.blaetter.de/ausgabe/2025/mai/weiter-so-statt-gerechtigkeit-die-steuerplaene-der-groko (Zugriff am 25.08.2025).
M2
Die folgende Grafik entstammt dem 45. Wochenbericht des Deutschen Instituts für Wirtschaftsforschung (DIW) aus dem Jahr 2023.
Mit „Rentenvermögen“ sind die zukünftigen Ansprüche von Rentnerinnen und Rentnern auf die gesetzliche Altersversorgung gemeint. Im Gegensatz zu anderen Vermögenswerten sind „Rentenvermögen“ in der Regel nicht frei verfügbar und können nicht verkauft oder beliehen werden. Rentenzahlungen dienen im Alter meist als wesentlicher Baustein des individuellen Einkommens.
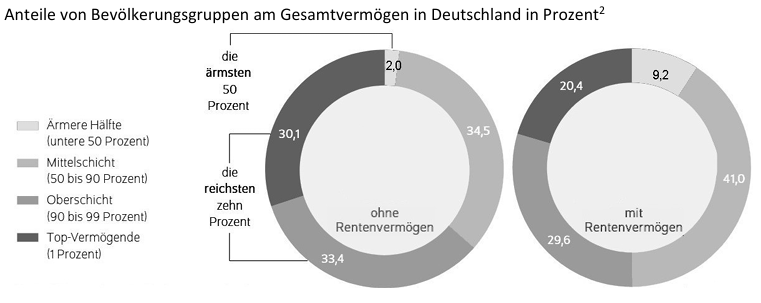
Vermögensverteilung in Deutschland ohne und mit Einbezug von sogenanntem Rentenvermögen
2Mathematisch korrektes Runden von Einzelwerten führt in Statistiken oftmals zu geringfügigen Abweichungen. In der Grafik mit Rentenvermögen zeigt sich ein Gesamtvermögen von 100,2 %.
Quelle: DIW Wochenbericht, Nr.45/2023, S. 625. (Darstellung angepasst)
Weiter lernen mit SchulLV Plus!
monatlich kündbarSchulLV Plus-Vorteile im ÜberblickDu hast bereits einen Account?-
Julia Jirmann kritisiert, dass die Große Koalition zwar zusätzliche Staatsschulden für Investitionen aufnehme, jedoch keine gerechte Verteilung der damit verbundenen finanziellen Lasten sicherstelle. Sie fordert deshalb eine grundlegende Neuausrichtung der Steuerpolitik (Z. 1–17).
-
Das deutsche Steuersystem belaste insbesondere Erwerbstätige sowie kleine und mittelständische Unternehmen, während große Vermögen und hohe Vermögenseinkommen durch zahlreiche steuerliche Privilegien begünstigt würden (Z. 18–24).
-
Superreiche zahlten laut Jirmann teilweise niedrigere effektive Steuer- und Abgabensätze als die Mittelschicht. Dies sei unter anderem auf den internationalen Steuerwettbewerb, den Einfluss von Lobbyorganisationen sowie frühere steuerpolitische Entscheidungen wie die Aussetzung der Vermögensteuer zurückzuführen (Z. 25–35).
-
Gleichzeitig sei Vermögen in Deutschland äußerst ungleich verteilt. Während das reichste Prozent einen erheblichen Anteil des Gesamtvermögens besitze, verfüge die ärmere Bevölkerungshälfte kaum über eigenes Vermögen (Z. 36–42).
-
Angesichts notwendiger Investitionen in Infrastruktur, Bildung und Klimaschutz müssten große Vermögen und Vermögenseinkommen stärker zur Finanzierung des Gemeinwesens beitragen, um eine zusätzliche Belastung der Arbeitseinkommen zu vermeiden (Z. 43–49).
-
Konkret fordert die Autorin eine zweiprozentige Mindeststeuer auf sehr hohe Vermögen sowie eine Reform der Erbschaft- und Schenkungsteuer. Insbesondere die weitreichenden Steuerbefreiungen für große Unternehmensvermögen müssten abgeschafft werden (Z. 50–66).
-
Dass entsprechende Reformen bislang ausblieben, erklärt Jirmann unter anderem mit mangelndem Wissen über Steuerfragen und dem Einfluss vermögender Interessengruppen auf die öffentliche Debatte (Z. 67–83).
-
Abschließend fordert sie eine faktenbasierte gesellschaftliche Diskussion und mehr Bürgerbeteiligung, um eine gerechtere Steuerpolitik und die Finanzierung notwendiger Zukunftsaufgaben zu ermöglichen (Z. 84–95).
Einordnung des Materials
-
Die Grafik M2 stammt aus dem DIW-Wochenbericht Nr. 45 aus dem Jahr 2023 und zeigt die prozentuale Verteilung des Gesamtvermögens in Deutschland mit und ohne Berücksichtigung des sogenannten Rentenvermögens.
-
Dabei wird zwischen der ärmeren Bevölkerungshälfte (untere 50 %), der Mittelschicht (50.–90. Perzentil), der Oberschicht (90.–99. Perzentil) und dem reichsten Prozent unterschieden.
Beschreibung und Analyse der Daten
-
Ohne Berücksichtigung des Rentenvermögens zeigt sich eine sehr ungleiche Vermögensverteilung: Während die ärmere Hälfte der Bevölkerung lediglich 2,0 % des Gesamtvermögens besitzt, entfallen auf die Mittelschicht 34,5 % und auf die Oberschicht 33,4 %.
-
Besonders auffällig ist, dass das reichste Prozent allein 30,1 % des Gesamtvermögens besitzt. Die reichsten zehn Prozent verfügen damit zusammen über 63,5 % des Vermögens, während die übrigen 90 % lediglich 36,5 % besitzen.
-
Unter Einbeziehung des Rentenvermögens verändert sich die Verteilung deutlich: Der Anteil der ärmeren Bevölkerungshälfte steigt auf 9,2 %, während sich der Anteil der Mittelschicht auf 41,0 % erhöht.
-
Gleichzeitig sinkt der Anteil der Oberschicht auf 29,6 % und der Anteil des reichsten Prozents auf 20,4 %. Die reichsten zehn Prozent besitzen damit zusammen noch 50,0 % des Gesamtvermögens.
-
Die Berücksichtigung von Rentenansprüchen führt somit rechnerisch zu einer gleichmäßigeren Vermögensverteilung. Dies lässt sich dadurch erklären, dass gesetzliche Rentenansprüche insbesondere für Menschen mit geringem Privatvermögen einen wichtigen Bestandteil ihrer wirtschaftlichen Absicherung darstellen.
-
Allerdings sind Rentenansprüche nicht mit frei verfügbarem Privatvermögen gleichzusetzen, da sie in der Regel weder verkauft noch beliehen werden können. Sie dienen vor allem der Sicherung des Lebensunterhalts im Alter.
Fazit
-
Insgesamt verdeutlicht M2 eine starke Konzentration des Vermögens bei den wohlhabendsten Bevölkerungsgruppen in Deutschland.
-
Zwar fällt die statistisch gemessene Vermögensungleichheit durch die Einbeziehung von Rentenansprüchen geringer aus, jedoch bleibt auch dann eine erhebliche Ungleichverteilung bestehen.
-
Die Grafik unterstreicht damit die Bedeutung der Frage nach einer gerechten Vermögensverteilung, erlaubt für sich genommen jedoch noch keine Aussage darüber, welche konkreten steuerpolitischen Maßnahmen angemessen wären.
Einordnung der Verbände
-
Verbände sind organisierte Interessengruppen und wichtige Bestandteile einer pluralistischen Demokratie. Sie vertreten gesellschaftliche Partikularinteressen und versuchen, politische Entscheidungen in ihrem Sinne zu beeinflussen. Die Vereinigungsfreiheit ist durch Artikel 9 GG geschützt.
-
In M1 werden beispielsweise das Netzwerk Steuergerechtigkeit und Lobbyorganisationen vermögender Personen genannt, die unterschiedliche steuerpolitische Interessen vertreten (Z. 77–91).
Interessenartikulation
-
Verbände machen gesellschaftliche Interessen und Forderungen gegenüber der Öffentlichkeit und politischen Entscheidungsträgern sichtbar.
-
Beispielsweise setzen sich Lobbyorganisationen vermögender Personen laut Jirmann für Steuersenkungen ein und beeinflussen die öffentliche Debatte durch die Betonung möglicher Arbeitsplatzverluste oder Kapitalflucht (Z. 77–83).
Interessenaggregation
-
Verbände bündeln unterschiedliche Einzelinteressen ihrer Mitglieder zu gemeinsamen politischen Positionen und Forderungen. Dadurch werden gesellschaftliche Interessen geordnet und für den politischen Entscheidungsprozess aufbereitet.
-
Das Netzwerk Steuergerechtigkeit setzt sich beispielsweise für eine stärkere Besteuerung großer Vermögen und eine Reform der Erbschaftsteuer ein (Z. 50–66).
Informations- und Öffentlichkeitsfunktion
-
Verbände informieren die Öffentlichkeit über politische Probleme und versuchen, gesellschaftliche Debatten anzustoßen. Gleichzeitig stellen sie politischen Entscheidungsträgern Fachwissen zur Verfügung, das bei der Vorbereitung und Bewertung politischer Maßnahmen helfen kann.
-
Die von Jirmann beschriebene „Bürgerdebatte Gerechte Steuern und Finanzen“ soll beispielsweise eine sachliche Diskussion über Steuerpolitik ermöglichen und neue politische Impulse setzen (Z. 84–91).
Vermittlungs- und Legitimationsfunktion
-
Verbände vermitteln zwischen gesellschaftlichen Gruppen und staatlichen Institutionen. Sie informieren ihre Mitglieder über politische Entscheidungen und bringen deren Interessen in den politischen Prozess ein.
-
Durch die Beteiligung unterschiedlicher gesellschaftlicher Gruppen können Verbände zur Akzeptanz und Legitimation politischer Entscheidungen beitragen.
-
Die Zusammenarbeit des Netzwerks Steuergerechtigkeit mit dem Bund der Steuerzahler verdeutlicht, wie unterschiedliche Interessen in einen gemeinsamen politischen Dialog eingebunden werden können (Z. 86–91).
Kritische Einordnung
-
Verbände können durch Fachwissen und Interessenvertretung zur Qualität politischer Entscheidungen beitragen und politische Beteiligungsmöglichkeiten erweitern.
-
Allerdings verfügen nicht alle Interessengruppen über gleich große finanzielle und organisatorische Ressourcen. Wirtschaftlich starke Verbände können deshalb unter Umständen größeren politischen Einfluss ausüben.
-
Dadurch besteht die Gefahr, dass einzelne Interessen im politischen Entscheidungsprozess überproportional berücksichtigt werden.
Fazit: Verbände erfüllen wichtige Funktionen bei der Interessenartikulation, Interessenaggregation, Information und Vermittlung. Sie tragen damit zur politischen Willensbildung in einer pluralistischen Demokratie bei, wobei ihre Einflussnahme transparent und demokratisch kontrollierbar bleiben sollte.
Ausgangslage
-
Julia Jirmann fordert eine stärkere Besteuerung hoher Vermögen, um die Finanzierung öffentlicher Aufgaben gerechter zu gestalten und bestehende steuerliche Privilegien abzubauen.
-
M2 zeigt, dass Vermögen in Deutschland sehr ungleich verteilt ist. Allerdings fällt diese Ungleichheit unter Berücksichtigung gesetzlicher Rentenansprüche geringer aus.
-
Vor diesem Hintergrund stellt sich die Frage, ob eine stärkere Vermögensbesteuerung sowohl aus Gründen der Gerechtigkeit als auch unter wirtschaftlichen Gesichtspunkten sinnvoll wäre.
Argumente für eine stärkere Vermögensbesteuerung
Verteilungsgerechtigkeit und Chancengleichheit
-
Eine stärkere Besteuerung hoher Vermögen könnte dem Leistungsfähigkeitsprinzip entsprechen, wonach wirtschaftlich besonders leistungsfähige Personen einen höheren Beitrag zum Gemeinwesen leisten sollen.
-
Da M2 eine deutliche Vermögenskonzentration zeigt, könnte eine stärkere Besteuerung besonders großer Vermögen zur Verringerung wirtschaftlicher Ungleichheit und zur Verbesserung der Chancengerechtigkeit beitragen.
Gemeinwohl und Wirksamkeit
-
Zusätzliche Steuereinnahmen könnten für Investitionen in Bildung, Infrastruktur oder Gesundheitsversorgung eingesetzt werden (M1, Z. 43–49).
-
Davon könnten insbesondere einkommensschwächere Haushalte profitieren, wodurch gesellschaftliche Teilhabe und Chancengerechtigkeit verbessert würden.
Demokratische Legitimation
-
Jirmann verweist darauf, dass eine Mehrheit der Bevölkerung die Einführung einer Vermögensteuer befürworte (Z. 67–70).
-
Diese gesellschaftliche Zustimmung kann als Argument für die politische Legitimation einer entsprechenden Reform angeführt werden, auch wenn Mehrheitsmeinungen allein noch keine wirtschaftliche Zweckmäßigkeit garantieren.
Argumente gegen beziehungsweise Grenzen einer stärkeren Vermögensbesteuerung
Wirtschaftliche Effizienz und Investitionsanreize
-
Eine zusätzliche Vermögensteuer könnte insbesondere Eigentümer von Unternehmen belasten, deren Vermögen überwiegend im Betrieb gebunden ist.
-
Müssen Steuern unabhängig von den tatsächlich erzielten Gewinnen gezahlt werden, könnten finanzielle Mittel für Investitionen oder Beschäftigung fehlen. Dadurch könnten wirtschaftliche Leistungsfähigkeit und Wachstum beeinträchtigt werden.
Gefahr von Kapitalverlagerungen
-
Hohe steuerliche Belastungen könnten Anreize schaffen, Vermögen oder Unternehmensaktivitäten in Länder mit niedrigeren Steuern zu verlagern.
-
Dies könnte die Attraktivität des Wirtschaftsstandorts Deutschland beeinträchtigen und langfristig Arbeitsplätze sowie Steuereinnahmen gefährden (M1, Z. 77–78).
Leistungsgerechtigkeit und bestehende Altersabsicherung
-
Vermögen kann aus bereits versteuertem Einkommen entstanden sein. Eine zusätzliche Besteuerung könnte deshalb als mehrfache steuerliche Belastung derselben wirtschaftlichen Leistungsfähigkeit kritisiert werden.
-
Zudem zeigt M2, dass die Vermögensungleichheit bei Berücksichtigung gesetzlicher Rentenansprüche geringer ausfällt. Dies relativiert die Ungleichverteilung teilweise, auch wenn Rentenansprüche nicht mit frei verfügbarem Privatvermögen gleichgesetzt werden können.
Verwaltungsaufwand und Bewertungsprobleme
-
Die regelmäßige Bewertung großer Vermögen, insbesondere von Unternehmen oder nicht börsennotierten Beteiligungen, ist aufwendig.
-
Dadurch könnten hohe Verwaltungskosten entstehen und rechtliche Streitigkeiten über die Bewertung von Vermögenswerten zunehmen.
Abwägung und eigenes Urteil
-
Aus Sicht der Verteilungsgerechtigkeit spricht die starke Vermögenskonzentration für eine höhere Besteuerung sehr großer Vermögen. Dadurch könnten soziale Ungleichheiten reduziert und zusätzliche Mittel für öffentliche Aufgaben bereitgestellt werden.
-
Aus Sicht der wirtschaftlichen Effizienz müssen jedoch mögliche Nachteile für Investitionen, Unternehmen und Beschäftigung berücksichtigt werden.
-
Bei einer stärkeren Gewichtung von Chancengerechtigkeit und Gemeinwohl erscheint daher eine gezielte Reform der Vermögens- und Erbschaftsbesteuerung vertretbar.
-
Hohe Freibeträge, angemessene Bewertungsverfahren und gegebenenfalls Stundungsmöglichkeiten für betrieblich gebundenes Vermögen könnten wirtschaftliche Nachteile begrenzen.
-
Gleichzeitig wäre eine stärkere internationale Zusammenarbeit wichtig, um Steuervermeidung und Kapitalverlagerungen einzuschränken.
Gesamturteil: Unter besonderer Gewichtung von Verteilungs- und Chancengerechtigkeit lässt sich eine stärkere Besteuerung sehr hoher Vermögen befürworten. Voraussetzung wäre jedoch eine wirtschaftlich tragfähige Ausgestaltung, die Investitionen, Arbeitsplätze und die Wettbewerbsfähigkeit möglichst wenig beeinträchtigt.