
Block II
„Schuldenbremse“ und Investitionen
Erkläre die rechtliche Verankerung und inhaltliche Ausgestaltung der Schuldenbremse in der Bundesrepublik Deutschland.
Fasse die von Hüther und Grimm in M 1 vertretenden Positionen zu einer Reform der Schuldenbremse zusammen.
Arbeite aus M 2 heraus, wie sich die Investitionstätigkeit in Deutschland vor und nach Inkrafttreten der Schuldenbremse 2011 entwickelt hat.
Beurteile anhand von zwei Beispielen, inwiefern sich die Schuldenbremse auf die wirtschaftspolitischen Zielstellungen des „Magischen Vielecks“ auswirkt.
Erörtere unter dem Aspekt der Generationengerechtigkeit, ob eine Reform der Schuldenbremse notwendig ist.
Weiter lernen mit SchulLV Plus!
monatlich kündbarSchulLV Plus-Vorteile im ÜberblickDu hast bereits einen Account?M 1 Sollte man die Schuldenbremse lockern?
Im Interview mit der ZEIT streiten die Ökonomen Michael Hüther (promovierter Ökonom und Direktor des wirtschafts- und arbeitgebernahen „Instituts der deutschen Wirtschaft (IW)“ in Köln) und Veronika Grimm (Professorin für Volkswirtschaftslehre an der Universität Erlangen-Nürnberg und Mitglied des Sachverständigenrats der Bundesregierung zur Begutachtung der gesamtwirtschaftlichen Entwicklung) über die Ausgestaltung der Schuldenbremse in Deutschland:
Das Interview führten Roman Pletter und Mark Schieritz. Aus: DIE ZEIT, 30.11.2023, Nr. 51, S. 20
M 2 Statistiken zur Investitionstätigkeit in Deutschland
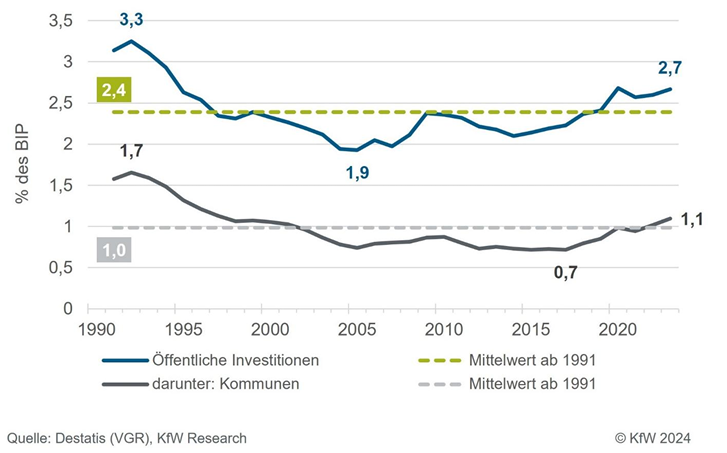
a) Öffentliche Investitionen in Deutschland im Verhältnis zum BIP (in Prozent)
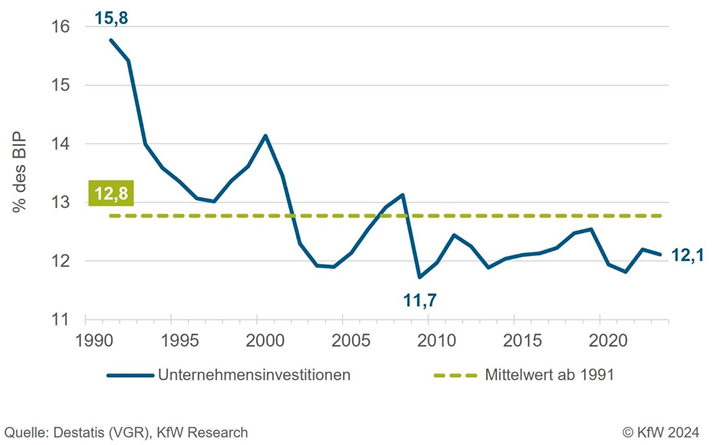
b) Unternehmensinvestitionen in Deutschland im Verhältnis zum BIP (in Prozent)
Quelle: Investitionen in Deutschland | KfW, Zugriff: 20.09.2024
Weiter lernen mit SchulLV Plus!
monatlich kündbarSchulLV Plus-Vorteile im ÜberblickDu hast bereits einen Account?-
Die Schuldenbremse wurde 2009 beschlossen und trat 2011 in Kraft. Ihr Ziel besteht darin, die langfristige Tragfähigkeit der öffentlichen Haushalte sicherzustellen, eine übermäßige Staatsverschuldung zu verhindern und die finanziellen Handlungsspielräume des Staates für zukünftige Generationen zu erhalten.
-
Die Schuldenbremse ist in Artikel 109 und Artikel 115 des Grundgesetzes verankert. Artikel 109 GG legt fest, dass die Haushalte von Bund und Ländern grundsätzlich ohne Einnahmen aus Krediten ausgeglichen werden müssen. Artikel 115 GG konkretisiert die Regelungen für die Kreditaufnahme des Bundes.
-
Dem Bund wird grundsätzlich eine begrenzte strukturelle Nettokreditaufnahme von maximal 0,35 % des Bruttoinlandsprodukts (BIP) gestattet. Diese Verschuldungsmöglichkeit besteht unabhängig von der aktuellen konjunkturellen Lage und ermöglicht dem Bund einen begrenzten finanziellen Spielraum.
-
Die Schuldenbremse berücksichtigt außerdem die konjunkturelle Entwicklung. In wirtschaftlichen Schwächephasen darf der Staat zusätzliche Kredite aufnehmen, um auf sinkende Steuereinnahmen und eine geringere wirtschaftliche Auslastung reagieren zu können. In wirtschaftlichen Aufschwungphasen wird die zulässige Kreditaufnahme entsprechend reduziert. Dadurch soll eine antizyklische Finanzpolitik ermöglicht werden.
-
Zur Überprüfung der Einhaltung der Schuldenbremse wird ein Kontrollkonto geführt, auf dem Abweichungen zwischen der zulässigen und der tatsächlichen Kreditaufnahme erfasst werden. Überschreiten negative Abweichungen einen festgelegten Schwellenwert, müssen diese in den Folgejahren durch eine entsprechend geringere zulässige Neuverschuldung konjunkturgerecht ausgeglichen werden.
-
Für Naturkatastrophen und außergewöhnliche Notsituationen, die sich der staatlichen Kontrolle entziehen und die öffentlichen Finanzen erheblich belasten, sieht das Grundgesetz eine Ausnahmeregelung vor. In solchen Fällen darf die zulässige Kreditaufnahme überschritten werden, sofern die Mehrheit der Mitglieder des Bundestages zustimmt und gleichzeitig ein Tilgungsplan beschlossen wird, der die Rückzahlung der zusätzlichen Schulden innerhalb eines angemessenen Zeitraums sicherstellt.
Ergänzung: Reform der Schuldenbremse 2025
-
Im März 2025 wurde die Schuldenbremse reformiert, um größere finanzielle Spielräume für staatliche Investitionen und Verteidigung zu schaffen.
-
Bundesländer dürfen sich gemeinsam strukturell um bis zu 0,35 % des BIP neu verschulden.
-
Verteidigungs- und bestimmte Sicherheitsausgaben, die 1 % des BIP übersteigen, werden von der Schuldenbremse ausgenommen.
-
Ein Sondervermögen von 500 Milliarden Euro ermöglicht zusätzliche Investitionen in Infrastruktur und Klimaneutralität außerhalb der regulären Schuldenbremse.
Position von Michael Hüther – Befürworter einer Reform
-
Michael Hüther hält die bestehende Schuldenbremse für zu unflexibel, da sie die Finanzierung langfristiger staatlicher Investitionsprojekte erschwert. Insbesondere der Umbau der Wirtschaft zur Klimaneutralität erfordere Investitionen, die über mehrere Jahre hinweg finanziert werden müssten.
-
Er fordert eine zweistufige Reform der Schuldenbremse. Kurzfristig solle mit einer Zweidrittelmehrheit ein Sondervermögen für die Klimatransformation geschaffen werden, um notwendige Investitionen von der Schuldenbremse auszunehmen. Langfristig befürwortet er eine strukturelle Reform durch eine Investitionsklausel, sodass staatliche Investitionen nicht mehr durch die bisherigen Verschuldungsgrenzen eingeschränkt werden.
-
Hüther betrachtet eine höhere Staatsverschuldung nicht grundsätzlich als problematisch. Entscheidend sei vielmehr, ob staatliche Schulden zur Wettbewerbsfähigkeit der Volkswirtschaft und zur Verbesserung staatlicher Leistungen beitragen. Selbst bei einer höheren jährlichen Neuverschuldung könne die Schuldenquote langfristig auf einem tragfähigen Niveau bleiben.
-
Um eine missbräuchliche Auslegung des Investitionsbegriffs zu verhindern, schlägt Hüther vor, die Definition förderungswürdiger Investitionen einem unabhängigen wissenschaftlichen Gremium zu übertragen. Aus seiner Sicht seien ausreichende öffentliche Infrastrukturinvestitionen notwendig, um die wirtschaftliche Widerstandsfähigkeit und Wettbewerbsfähigkeit Deutschlands zu sichern.
-
Alternative Finanzierungsmodelle wie nutzerfinanzierte Infrastrukturgesellschaften lehnt Hüther als unzureichend ab, da sie seiner Ansicht nach höhere Finanzierungskosten und demokratische Steuerungsprobleme verursachen könnten. Insgesamt müsse die Schuldenbremse an veränderte wirtschaftliche Herausforderungen angepasst werden, um eine mögliche Standortkrise zu verhindern.
Position von Veronika Grimm – Gegnerin einer kurzfristigen Reform
-
Veronika Grimm lehnt eine kurzfristige Reform der Schuldenbremse ab und betont die Bedeutung einer nachhaltigen Haushaltspolitik. Ihrer Ansicht nach solle die Bundesregierung zunächst ihre Ausgaben überprüfen, Prioritäten setzen und Einsparmöglichkeiten ausschöpfen, bevor zusätzliche Schulden aufgenommen werden.
-
Sie fordert einen Kurswechsel in der Klimapolitik, bei dem stärker auf den Emissionshandel statt auf kostspielige staatliche Förderprogramme gesetzt wird. Dadurch könnten Klimaziele mit geringeren staatlichen Ausgaben erreicht werden. Zudem sieht sie Einsparpotenziale bei Rentenregelungen und steuerlichen Vergünstigungen für fossile Energieträger.
-
Grimm warnt vor einer zunehmenden Staatsverschuldung durch umfangreiche Subventionen, da Unternehmen staatliche Fördermittel möglicherweise in Anspruch nehmen, obwohl sie diese nicht benötigen. Solche Mitnahmeeffekte könnten zu höheren Staatsschulden führen, ohne dass die Klimatransformation oder Digitalisierung ausreichend voranschreitet.
-
Sie hält eine möglichst niedrige Staatsschuldenquote von etwa 60 % des BIP für sinnvoll, um finanzielle Handlungsspielräume für zukünftige Krisen zu erhalten. Eine zu hohe Verschuldung könne die staatliche Handlungsfähigkeit einschränken und ein negatives Signal an andere europäische Staaten senden.
-
Eine generelle Ausnahme staatlicher Investitionen von der Schuldenbremse sieht Grimm kritisch, da sich der Investitionsbegriff nur schwer eindeutig abgrenzen lasse. Es bestehe die Gefahr, dass auch gewöhnliche Staatsausgaben als Investitionen eingestuft würden, um die Verschuldungsgrenzen zu umgehen.
-
Statt einer Reform schlägt Grimm die Finanzierung öffentlicher Infrastruktur durch nutzerfinanzierte Infrastrukturgesellschaften unter Beteiligung privater Investoren vor. Dadurch könnten Investitionen ermöglicht und finanzielle Mittel gezielter in wirtschaftlich rentable Projekte gelenkt werden.
-
Zusätzliche Schulden über ein begrenztes Sondervermögen schließt Grimm nicht grundsätzlich aus. Diese kämen für sie jedoch erst infrage, wenn die Regierung zuvor ihre Ausgaben neu priorisiert und Einsparmöglichkeiten genutzt habe. Eine grundlegende Lockerung der Schuldenbremse hält sie daher zunächst nicht für erforderlich.
Zusammenfassend befürwortet Hüther eine Lockerung der Schuldenbremse, um langfristige Zukunftsinvestitionen und die Wettbewerbsfähigkeit Deutschlands zu sichern. Grimm hingegen setzt auf Haushaltsdisziplin, effizientere Staatsausgaben und alternative Finanzierungsmodelle, um die langfristige Tragfähigkeit der öffentlichen Finanzen zu gewährleisten.
Entwicklung der öffentlichen Investitionen (M 2a)
-
Die öffentlichen Investitionen in Deutschland sind im Verhältnis zum Bruttoinlandsprodukt (BIP) zwischen 1991 und 2005 deutlich von etwa 3,3 % auf 1,9 % gesunken. Anschließend stiegen sie bis 2010 wieder auf ungefähr 2,4 % an. Damit lagen sie zwischen Ende der 1990er-Jahre und 2020 überwiegend unter ihrem langfristigen Mittelwert von 2,4 %.
-
Die kommunalen Investitionen entwickelten sich weitgehend parallel zu den gesamten öffentlichen Investitionen, wiesen jedoch geringere Schwankungen auf. Ihr Anteil am BIP sank von etwa 1,7 % Anfang der 1990er-Jahre auf ungefähr 0,7 % im Jahr 2005 und blieb bis 2022 überwiegend unter dem langfristigen Durchschnitt von 1,0 %.
-
Nach Inkrafttreten der Schuldenbremse 2011 gingen sowohl die gesamten öffentlichen als auch die kommunalen Investitionen zunächst leicht zurück. Ab etwa 2017 war jedoch wieder ein Anstieg zu beobachten, sodass die gesamten öffentlichen Investitionen ab 2020 und die kommunalen Investitionen ab etwa 2022 ihre jeweiligen langfristigen Durchschnittswerte wieder erreichten bzw. überschritten.
-
Im Jahr 2023 lagen die gesamten öffentlichen Investitionen bei etwa 2,7 % des BIP und die kommunalen Investitionen bei ungefähr 1,1 %. Damit befanden sich beide Werte wieder über ihrem langfristigen Durchschnitt.
Entwicklung der Unternehmensinvestitionen (M 2b)
-
Die Unternehmensinvestitionen unterlagen vor Einführung der Schuldenbremse stärkeren Schwankungen als die öffentlichen Investitionen. Ihr Anteil am BIP sank von etwa 15,8 % Anfang der 1990er-Jahre auf rund 13 % Ende der 1990er-Jahre. Nach einem zwischenzeitlichen Anstieg auf über 14 % um das Jahr 2000 fiel er bis 2004 auf unter 12 %.
-
Nach einer vorübergehenden Erholung bis 2008 gingen die Unternehmensinvestitionen im Zuge der folgenden Jahre erneut zurück und erreichten 2009 mit etwa 11,7 % einen Tiefpunkt. Seitdem lagen sie durchgehend unter ihrem langfristigen Mittelwert von 12,8 % des BIP.
-
Nach Inkrafttreten der Schuldenbremse 2011 schwankten die Unternehmensinvestitionen auf einem vergleichsweise niedrigen Niveau zwischen ungefähr 11,7 % und 12,8 % des BIP. Ein deutlicher und dauerhafter Aufwärtstrend war nicht erkennbar. Im Jahr 2023 betrugen sie etwa 12,1 % des BIP.
Gesamtbewertung der Entwicklung
-
Insgesamt zeigt sich, dass die öffentlichen Investitionen sowohl vor als auch nach Einführung der Schuldenbremse Schwankungen unterlagen. Zwar gingen sie nach 2011 zunächst leicht zurück, stiegen ab 2017 jedoch wieder deutlich an. Ein dauerhafter Einbruch der öffentlichen Investitionen infolge der Schuldenbremse ist somit nicht erkennbar.
-
Die Unternehmensinvestitionen verharrten dagegen bereits seit 2009 und damit schon vor Inkrafttreten der Schuldenbremse auf einem vergleichsweise niedrigen Niveau. Ihr Anteil am BIP lag jedoch weiterhin deutlich über dem der öffentlichen Investitionen.
-
Ein eindeutiger kausaler Zusammenhang zwischen der Einführung der Schuldenbremse und der Investitionsentwicklung lässt sich aus M 2 nicht ableiten. Die Statistiken zeigen lediglich die zeitliche Entwicklung, nicht jedoch, wie sich die Investitionen ohne Schuldenbremse entwickelt hätten oder ob die tatsächlich getätigten Investitionen ausreichten, um den bestehenden Investitionsbedarf zu decken.
zwei Beispiele könnten sein:
1. Stetiges und angemessenes Wirtschaftswachstum
-
Die Schuldenbremse kann das Wirtschaftswachstum beeinträchtigen, da sie die finanziellen Spielräume des Staates für öffentliche Investitionen begrenzt. Insbesondere Investitionen in Infrastruktur, Digitalisierung und Bildung können die gesamtwirtschaftliche Nachfrage erhöhen und langfristig die Wettbewerbsfähigkeit Deutschlands stärken.
-
Andererseits ermöglicht die Konjunkturkomponente der Schuldenbremse dem Staat, in wirtschaftlichen Schwächephasen zusätzliche Kredite aufzunehmen. Dadurch können konjunkturelle Abschwünge abgefedert und staatliche Investitionen trotz begrenzter Verschuldungsmöglichkeiten unterstützt werden.
-
Zudem hängt das Wirtschaftswachstum nicht ausschließlich von staatlichen Investitionen ab, sondern insbesondere auch von der Investitionsbereitschaft privater Unternehmen. Da die Unternehmensinvestitionen in Deutschland bereits seit 2009 auf einem vergleichsweise niedrigen Niveau liegen, spielen auch andere wirtschaftspolitische Rahmenbedingungen eine wichtige Rolle. Die Schuldenbremse kann allerdings die finanziellen Möglichkeiten des Staates einschränken, diese Rahmenbedingungen zu verbessern.
Beurteilung: Insgesamt kann die Schuldenbremse das Ziel eines stetigen und angemessenen Wirtschaftswachstums erschweren, wenn notwendige Zukunftsinvestitionen aufgrund begrenzter staatlicher Mittel ausbleiben. Allerdings ermöglicht sie durch ihre Konjunkturkomponente eine gewisse wirtschaftspolitische Flexibilität. Entscheidend ist daher, ob der Staat trotz der Verschuldungsgrenzen ausreichend wachstumsfördernde Investitionen tätigen kann.
2. Umwelt- und Klimaschutz
-
Die Erreichung der Umwelt- und Klimaschutzziele erfordert umfangreiche staatliche Investitionen, beispielsweise in erneuerbare Energien, klimafreundliche Verkehrsinfrastruktur und die energetische Sanierung öffentlicher Gebäude. Die Schuldenbremse kann diese Investitionen erschweren, da sie die Möglichkeiten zur kreditfinanzierten Finanzierung begrenzt.
-
Darüber hinaus kann die Schuldenbremse die staatliche Förderung privater Klimaschutzinvestitionen einschränken. Unternehmen benötigen teilweise finanzielle Anreize, um klimafreundliche Technologien zu entwickeln oder ihre Produktionsprozesse umzustellen. Begrenzte staatliche Mittel können die notwendige Transformation der Wirtschaft verlangsamen.
-
Andererseits können Klimaschutzziele auch durch andere wirtschaftspolitische Instrumente erreicht werden, beispielsweise durch den Emissionshandel, der Unternehmen finanzielle Anreize zur Verringerung ihrer CO₂-Emissionen bietet. Dadurch kann der Staat Klimaschutz fördern, ohne sämtliche Maßnahmen durch zusätzliche Schulden finanzieren zu müssen.
Beurteilung: Insgesamt stellt die Schuldenbremse eine mögliche Einschränkung für die Erreichung der Umwelt- und Klimaschutzziele dar, da der hohe Investitionsbedarf die verfügbaren staatlichen Mittel übersteigen kann. Allerdings lässt sich durch effizientere Klimaschutzmaßnahmen und marktwirtschaftliche Instrumente ein Teil des Finanzierungsbedarfs reduzieren. Eine stärkere Flexibilisierung der Schuldenbremse für langfristige Zukunftsinvestitionen erscheint daher sinnvoll, sofern die Mittel gezielt und wirksam eingesetzt werden.
Gesamturteil
Zusammenfassend kann die Schuldenbremse die Erreichung wichtiger Ziele des Magischen Vielecks, insbesondere des Wirtschaftswachstums und des Umwelt- und Klimaschutzes, erschweren. Gleichzeitig trägt sie zur Begrenzung der Staatsverschuldung und zur langfristigen Stabilität der öffentlichen Finanzen bei. Meiner Ansicht nach sollte die Schuldenbremse deshalb grundsätzlich erhalten bleiben, jedoch ausreichend Spielraum für notwendige Zukunftsinvestitionen bieten, damit die wirtschaftliche Entwicklung und der Klimaschutz nicht durch zu starre Verschuldungsgrenzen beeinträchtigt werden.
Unter Generationengerechtigkeit versteht man die gerechte Verteilung gesellschaftlicher Chancen, finanzieller Belastungen und des Wohlstands zwischen gegenwärtigen und zukünftigen Generationen. Im Zusammenhang mit der Schuldenbremse stellt sich daher die Frage, ob eine Begrenzung der Staatsverschuldung zukünftige Generationen schützt oder ob dadurch notwendige Investitionen verhindert werden, die deren Lebensbedingungen langfristig verbessern könnten.
Argumente für eine Reform der Schuldenbremse
-
Eine zu strenge Schuldenbremse kann notwendige staatliche Investitionen in Infrastruktur, Bildung und Klimaschutz erschweren. Werden diese Investitionen aufgeschoben, können langfristig höhere Kosten entstehen, beispielsweise durch den Verfall von Straßen und Brücken. Zukünftige Generationen müssten dann die finanziellen Folgen unterlassener Investitionen tragen.
-
Durch eine Lockerung der Schuldenbremse könnten zusätzliche öffentliche Investitionen finanziert werden, die langfristig das Wirtschaftswachstum und die Wettbewerbsfähigkeit Deutschlands stärken. Davon würden auch zukünftige Generationen profitieren, da eine leistungsfähige Wirtschaft höhere Steuereinnahmen und bessere Beschäftigungsmöglichkeiten ermöglichen kann.
-
Die deutsche Staatsschuldenquote ist im internationalen Vergleich mit vielen anderen Industriestaaten relativ niedrig. Daher könnten zusätzliche Verschuldungsspielräume genutzt werden, um langfristige Zukunftsinvestitionen zu finanzieren, ohne die Tragfähigkeit der Staatsfinanzen zwangsläufig zu gefährden.
-
Zudem besteht die Gefahr, dass Deutschland durch zu geringe staatliche Investitionen im internationalen Wettbewerb zurückfällt. Da andere große Industrienationen ihre Wirtschaft teilweise durch umfangreiche Investitions- und Förderprogramme unterstützen, könnte eine zu restriktive Schuldenbremse langfristige Standortnachteile verursachen, die zukünftige Generationen nur schwer ausgleichen können.
Argumente gegen eine Reform der Schuldenbremse
-
Die Schuldenbremse begrenzt die staatliche Neuverschuldung und schützt damit zukünftige Generationen vor übermäßigen finanziellen Belastungen. Je geringer die aufgenommenen Schulden ausfallen, desto weniger Mittel müssen künftig für Zinszahlungen und die Rückzahlung von Krediten aufgewendet werden. Dadurch bleiben finanzielle Handlungsspielräume für zukünftige staatliche Aufgaben erhalten.
-
Eine Lockerung der Schuldenbremse könnte dazu führen, dass zusätzliche Kredite nicht ausschließlich für langfristig sinnvolle Investitionen, sondern auch zur Finanzierung kurzfristiger politischer Vorhaben genutzt werden. Zukünftige Generationen müssten dann die Schulden zurückzahlen, ohne von einem entsprechenden wirtschaftlichen oder gesellschaftlichen Nutzen zu profitieren.
-
Bereits die bestehende Schuldenbremse enthält Ausnahmeregelungen, die dem Staat zusätzliche finanzielle Handlungsspielräume ermöglichen. Dazu gehören die Konjunkturkomponente sowie die Möglichkeit einer erhöhten Kreditaufnahme in außergewöhnlichen Notsituationen. Zudem können unter bestimmten rechtlichen Voraussetzungen Sondervermögen geschaffen werden, sodass nicht jede zusätzliche Investition eine grundlegende Reform erfordert.
-
Eine Begrenzung der Staatsverschuldung kann außerdem dazu beitragen, die finanzielle Stabilität Deutschlands langfristig zu sichern. Dadurch bleibt der Staat auch bei zukünftigen Wirtschaftskrisen handlungsfähig und kann notwendige Maßnahmen ergreifen, ohne durch eine bereits sehr hohe Schuldenlast übermäßig eingeschränkt zu sein.
Fazit und Abwägung
-
Insgesamt zeigt sich, dass sowohl eine Begrenzung der Staatsverschuldung als auch ausreichende staatliche Investitionen für die Generationengerechtigkeit von Bedeutung sind. Während die Schuldenbremse zukünftige Generationen vor hohen Zins- und Rückzahlungsverpflichtungen schützt, können ausbleibende Investitionen langfristig ebenfalls erhebliche finanzielle und gesellschaftliche Belastungen verursachen. Entscheidend ist daher, ob zusätzliche Schulden für zukunftsorientierte Investitionen eingesetzt werden, deren langfristiger Nutzen die entstehenden Kosten rechtfertigt. Eine Reform könnte unter diesem Gesichtspunkt sinnvoll sein, sofern sie gezielte Investitionen ermöglicht und gleichzeitig eine übermäßige Staatsverschuldung verhindert.